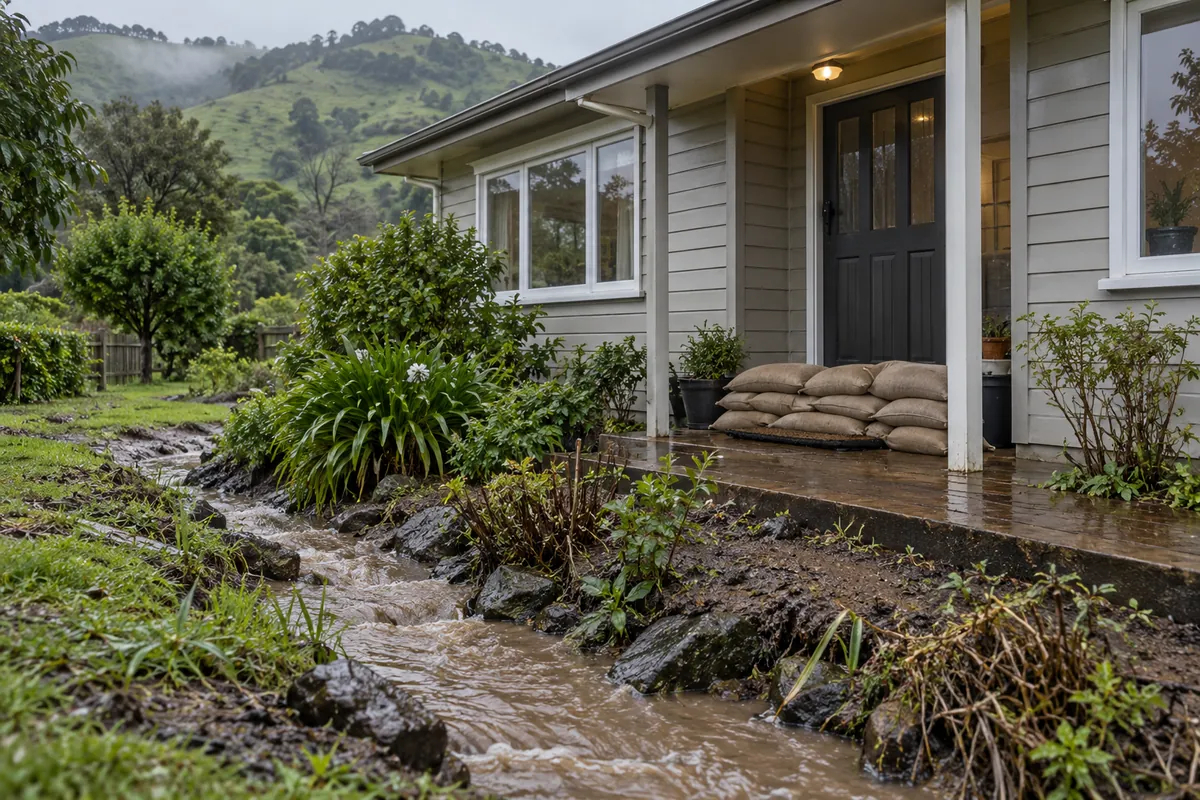
뉴질랜드에서 홍수와 산사태 위험에 노출되는 사람과 주택이 앞으로 더 늘어날 것이라는 분석이 나왔다. 현지 경제·금융 매체 interest.co.nz에 따르면, MCERT와 뉴질랜드 통계청(Statistics New Zealand)이 함께 낸 기후 보고서는 기후변화로 재난 위험이 커지는 만큼 고위험 지역의 집은 결국 보험에 들 수 없게 된다고 경고했다.
보고서가 짚은 핵심
- 노출 확대: 홍수와 산사태 피해를 입을 수 있는 범위에 들어가는 인구와 부동산이 늘어날 것으로 봤다.
- 보험 공백: 재난 위험이 높은 곳에 있는 주택은 보험을 새로 들기 어려워질 수 있다고 지적했다.
- 공식 통계기관 참여: 국가 통계청이 작성에 참여한 보고서여서, 앞으로 지역별 위험을 판단하는 기초 자료로 참고될 여지가 있다.
왜 중요한가
대부분의 가계에서 집은 가장 큰 자산이다. 보험은 집을 사고팔거나 담보로 대출을 받을 때 사실상 기본 조건처럼 작동하는 경우가 많다. 그래서 보험 가입이 막히면 피해가 났을 때 수리비와 재건 비용을 집주인이 모두 떠안아야 한다. 집을 거래하거나 대출을 받기도 함께 어려워질 수 있다. 기후 위험이 보험을 거쳐 집값과 주거 안정으로 번질 수 있다는 점에서, 이번 보고서는 단순한 환경 경고 이상의 의미가 있다.
같은 날 금융시장 분위기
금융 여건도 녹록지 않다. 같은 날 나온 interest.co.nz의 아침 브리핑에 따르면 미국 주택담보대출 금리가 크게 올랐고, 미국 10년 만기 국채 금리는 5.29%를 기록했다. 금리 부담이 큰 시기에 재해 위험까지 겹치면 집주인이 감당할 주거비 압박은 더 커질 수 있다.
한국 집에 적용하면
- 입주 전 침수 이력 확인: 이사하거나 집을 사기 전에 지자체와 공공 재해 정보에서 해당 지역의 침수 이력과 위험 등급을 살펴본다.
- 저층·반지하는 물길부터 점검: 바닥 배수구가 막히지 않았는지, 하수 역류 방지 장치가 있는지, 현관 문턱 높이가 충분한지 확인한다. 바닥재는 물에 강한 소재를 고르는 편이 유리하다.
- 전기 설비는 바닥에서 띄우기: 리모델링할 때 콘센트와 멀티탭은 바닥에서 조금 높게 두고, 분전반 주변에는 물건을 쌓지 않는다.
- 베란다·실외기실 배수 관리: 장마철 전에 배수구의 낙엽과 먼지를 치우고, 창호 실리콘이 갈라진 곳이 없는지 확인한다.
- 보험 보장 범위 다시 보기: 가입한 주택 관련 보험에 풍수해 피해가 포함되는지 약관을 확인하고, 정책성 풍수해보험 가입 대상인지도 알아본다.